30 juin 2026

Pourquoi les gestionnaires d’actifs américains choisissent le Luxembourg pour domicilier leurs fonds

Le Luxembourg est devenu la plateforme européenne naturelle des gestionnaires d’actifs américains — et les chiffres le confirment. Les gestionnaires américains représentent plus de EUR 1 200 milliards des actifs des fonds luxembourgeois, soit la plus grande part détenue par un seul pays, et 53 % des gestionnaires alternatifs nord-américains désignent le Luxembourg comme leur juridiction de prédilection pour les services aux fonds. Ils citent les raisons qui comptent le plus pour les capitaux institutionnels : la stabilité réglementaire et la protection des investisseurs, le passeport de commercialisation de l’UE et un régime fiscal transparent.

Dans cet article, Virginie Leroy, responsable du Desk US chez Leroy & Goldbach, expose les moteurs de cette tendance et les éléments que les gestionnaires américains doivent prendre en compte avant d’entrer sur le marché :

  • Pourquoi le Luxembourg — une distribution paneuropéenne grâce aux passeports OPCVM (UCITS) et AIFMD, une surveillance de la CSSF reconnue par les investisseurs institutionnels du monde entier et des véhicules flexibles : OPCVM, RAIF (FIAR), SICAV, FCP et sociétés en commandite.
  • Structures courantes — structures maître-nourricier (master-feeder), fonds parallèles, sleeves (LPFS) et véhicules d’investissement alternatifs, et comment choisir entre elles.
  • Atteindre les investisseurs — le passeport de commercialisation de l’UE ou les régimes nationaux de placement privé (NPPR), et les avantages et inconvénients de chaque voie.
  • Règles de pré-commercialisation — ce qui est autorisé, ce qui relève déjà de la commercialisation, la notification à la CSSF, ainsi que le délai de 18 mois en matière de sollicitation inversée (reverse solicitation) et celui de 36 mois en cas de cessation de la commercialisation (de-notification).
  • Points clés — exigences de substance, choix des prestataires de services, structuration fiscale, FATCA/CRS et calendriers réalistes.
  • Évolutions récentes — AIFMD II et OPCVM VI (en vigueur depuis le 16 avril 2026), ainsi que la position de leader du Luxembourg sur les ELTIF dans le cadre du régime ELTIF 2.0.

Pour les gestionnaires américains qui envisagent une expansion en Europe, le Luxembourg allie crédibilité réglementaire et pragmatisme commercial. Faire appel tôt à des conseils expérimentés facilite la procédure d’agrément et permet d’obtenir une structure adaptée à la stratégie du gestionnaire et à ses investisseurs cibles.

Pour échanger sur la création d’un fonds luxembourgeois, contactez Virginie Leroy, responsable du Desk US, à l’adresse virginie.leroy@leroygoldbach.legal.


Pourquoi les gestionnaires d’actifs américains choisissent le Luxembourg pour domicilier leurs fonds
Lire l’article complet

Vous envisagez de vous implanter au Luxembourg ?

Parler à un associé

Devis forfaitaire en 24 heures

Articles connexes

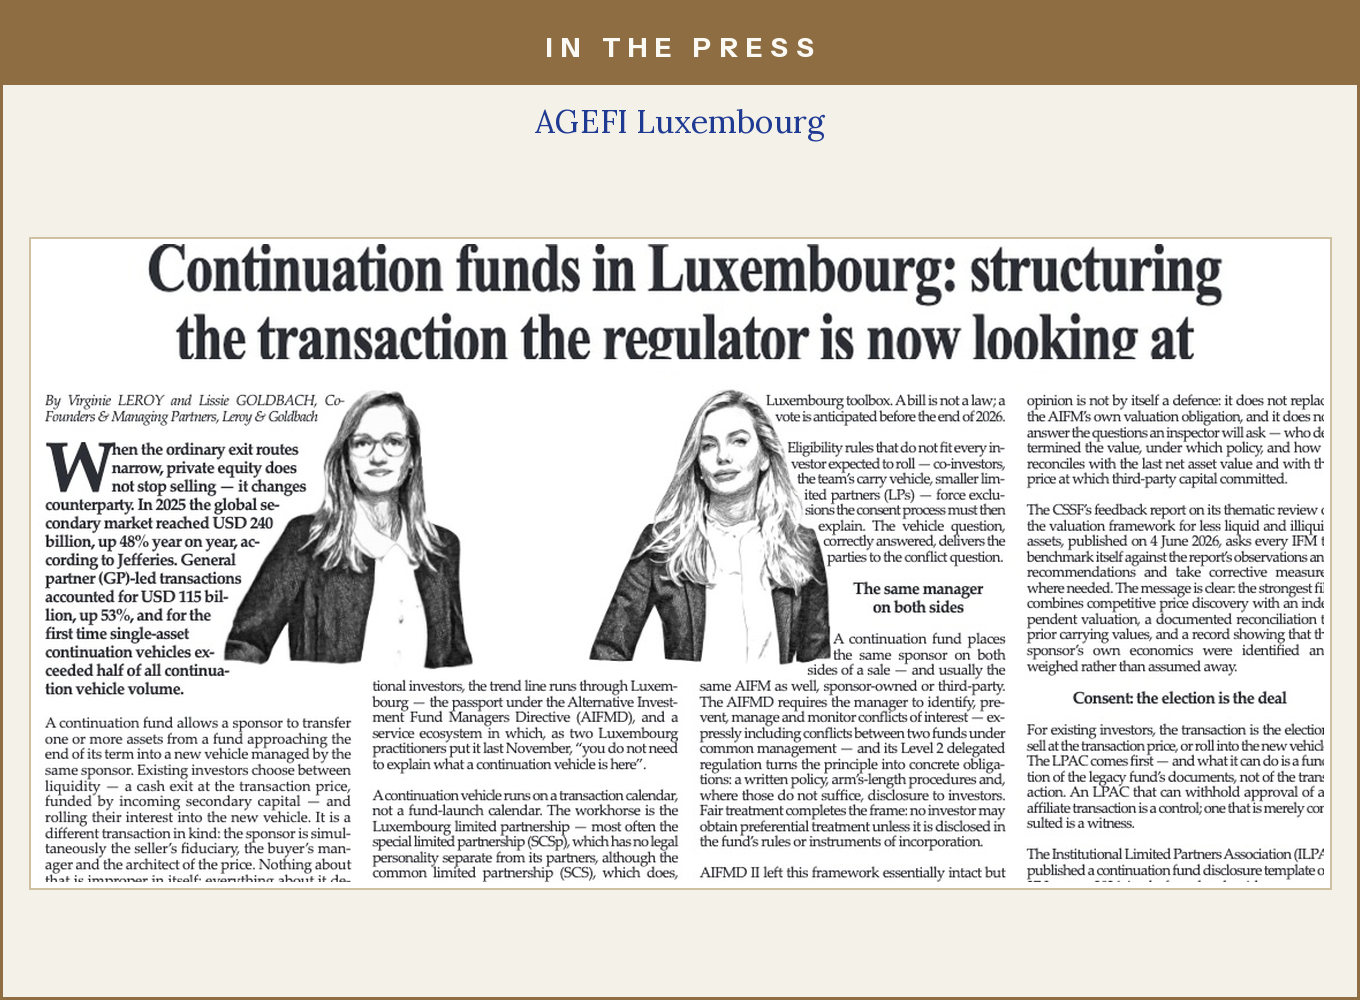
Fonds de continuation au Luxembourg : structurer l’opération désormais dans le viseur du régulateur — publié dans AGEFI Luxembourg

Dans AGEFI Luxembourg, Virginie Leroy et Lissie Goldbach, cofondatrices et Managing Partners de Leroy & Goldbach, expliquent pourquoi les fonds de continuation figurent désormais parmi les priorités de surveillance de la CSSF — et comment les sponsors et les AIFM doivent structurer, évaluer et documenter une opération GP-led afin qu’elle résiste à l’examen.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Renforcer les gestionnaires de fonds grâce à AIFMD II dans un paysage luxembourgeois en pleine évolution

Le projet de loi luxembourgeois n° 8628 transpose AIFMD II — ce que le nouveau cadre signifie pour les AIFM et les sociétés de gestion d’OPCVM, et comment s’y préparer.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348
Couverture de la newsletter Fund Flow de Leroy & Goldbach

Fund Flow – notre newsletter mensuelle sur les fonds – édition d’avril 2026

Votre Fund Flow d’avril 2026 : entrée en vigueur d’AIFMD II et d’OPCVM VI au Luxembourg, ainsi que les principales nouveautés de la CSSF, en fiscalité, en droit des sociétés et sur MiCA.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Fund Flow – notre newsletter mensuelle sur les fonds – édition de février 2026

Votre Fund Flow de février 2026 : la transposition d’AIFMD II et d’OPCVM VI au Luxembourg, ainsi que les nouveautés de la CSSF sur les crypto-actifs, le modèle de l’ILPA pour les fonds de continuation et la lutte contre le blanchiment.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Fund Flow – notre newsletter mensuelle sur les fonds – édition de janvier 2026

Votre Fund Flow de janvier 2026 : ELTIF 2.0, PRIIPs et circulaires de la CSSF, le régime modernisé du carried interest et les principales actualités en droit des sociétés et en droit bancaire.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Fund Flow – notre newsletter mensuelle sur les fonds – édition de mars 2026

Votre Fund Flow de mars 2026 : les exigences de l’ESMA et de la CSSF en matière de gestion de la liquidité, la déclaration des crypto-actifs au titre de DAC8 et les dernières évolutions européennes en droit bancaire et en matière de lutte contre le blanchiment.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Fund Flow – notre newsletter mensuelle sur les fonds – édition de mai 2026

Fund Flow – édition de mai 2026. Notre synthèse mensuelle des principales évolutions juridiques, fiscales et réglementaires concernant les fonds d’investissement et la gestion d’actifs au Luxembourg et dans l’UE. Cette édition couvre les constats de l’ESMA sur les aspects de durabilité de MiFID II, le nouveau portail national LBC/FT, le cadre intégré de reporting des données des fonds de l’UE, l’abrogation de la circulaire IML 91/75, les propositions SFDR 2.0, un arrêt de la CJUE sur le traitement TVA des prix de transfert, la réforme de la libération différée du capital des S.à r.l. et la transposition de CRD VI au Luxembourg.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Le Luxembourg modernise le régime fiscal du carried interest

Le Luxembourg modernise le régime fiscal du carried interest — un champ d’application élargi, davantage de flexibilité et une imposition compétitive pour les professionnels des fonds.

EN SAVOIR PLUS
Vector - 2025-05-28T114450.348

Pour recevoir davantage d’actualités & analyses, inscrivez-vous ci-dessous :